
来源时间为:2022-10-11
全文6187字,约12分钟
00:00/16:49快递打响空中战争,顺丰圆通京东开辟第二战场?2022.10.1117:43
·来自江苏
快递企业,得航空者得天下?图片来源@视觉中国
文_财经无忌,作者|萧田
2021年12月8日,是一个值得被快递业记住的日子。
当天上午9点03分,一箱从四川省眉山市多悦镇正山口村寄出的爱媛橙,成为了快递行业第1000亿件包裹,这标志着整个中国快递业务正式步入千亿时代。
从2014年我国快递业务量进入百亿时代算起,短短7年,全行业业务总量就完成了从百亿到千亿的飞跃。这也意味着,我国快递业务已连续8年稳居世界第一。
快递业务量的突飞猛进离不开寄递服务由传统电商向全领域拓展、寄递网络由“下乡”向“进村”迈进。但摆在快递业面前的是——跨入“千亿件时代”之后,中国快递的“新远方”又在哪里?
8月31日,江苏京东货运航空有限公司获得中国民航局颁发的CCAR-121部《航空承运人运行合格证》,京东航空将正式投入运营。
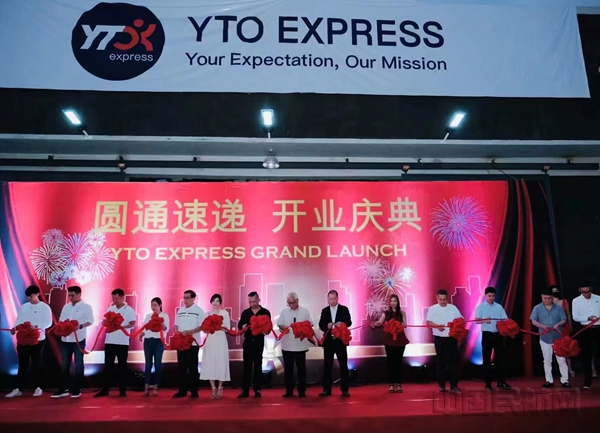
就在同一天,一架喷涂着圆通航空标志的757货机稳稳降落在跑道上,这是圆通航空今年引进的第6架飞机,也是圆通航空的第11架飞机。
除圆通之外,9月6日,顺丰也添加一架波音767-300型货机,这是顺丰今年引进的第7架货机,截至目前,顺丰航空机队已经拥有75架飞机。
在国内企业出海成为趋势、跨境电商持续火热的背景下,航空资源已经成为快递物流行业下一个5年争夺的关键资源。一个月内,京东(02618.HK)、圆通(600233.SH)、顺丰(002352.SZ)接连引进多架飞机其目的也不言而喻。
显然,一场关于中国快递界的“未来战争”正在打响。
告别价格战,巨头走向高维“价值战”快递业也被称为“锱铢必究”的行业,因为从本质上来说其就是一场追求规模和效率的生意,但在此之前一直却并未受到足够的重视。
2003年,席卷全国的非典让电子商务快速流行,依托淘宝等电商的发展,中国快递业自此也开启了黄金时代。
分水岭在2007年,出于对物流的不同考量,彼时的京东和阿里则选择了两条截然不同的道路——前者决定自建仓配一体的物流体系;后者则跳脱出了快递行业重资产运营的模式,联合顺丰、三通一达共同组建了菜鸟网络。
结果显示,京东物流虽一路亏损,但却构建起了自身的核心竞争力,在效率和服务上直逼顺丰,反观三通一达虽时有激烈竞争,但在市场规模持续增长的大环境下,大家在单票价格上仍恪守着一个价格底线,颇有“不思进取”之意。
直到2020年,极兔这条“鲶鱼”的出现,通过“以价换量”、“杀敌八百自损一千”的价格战无情的打破了底线规则,不仅让行业整体进入了痛苦的两年阵痛期,更重要的是,也让整个快递行业意识到以价换量的同质化竞争已难以再推动自身发展跃上新台阶,只有扩大业务范围,延伸服务触角才能挖掘新的增长点,以及获得新的发展动力。
几乎是从2020年开始,三通一达开始了一系列关于“数智化”提质增效改革,试图跳脱出同质化的竞争,从“价格战”走向“价值战”。
表现最为明显的就是快递服务的分层:针对不同的快递需求,提供不同的个性化服务,以提升消费者的体验。比如,圆通上线了“圆准达”,中通推出了聚焦中高端市场的“快弟来了”,韵达也提出了“打价值战,不打价格战,既要增量,也要增润”的发展目标。
与此同时,快递行业的价格战愈演愈烈,自去年4月义乌邮政管理局开始,从国家到地方接连发警示函,直指“低价倾销”行为。
一边是监管频频出手整治快递价格乱象,另一边是企业有意避开无序低价竞争,最终在密集的政策之下,头部快递企业单票价格集体回升。
从去年下半年开始,多家快递企业也纷纷扭亏为盈,盈利能力迎来显著提升。体现在资本市场上,从去年八月开始,快递行业上市公司们股价迎来了一波显著大涨。
以“提质增效”做的较好的圆通为例,从2021年9月1日至2022年8月31日这一年间,圆通快递业务量稳定增长,利润水平修复持续领先,其股价涨幅高达109.38。
但告别价格战后,赛道上的老玩家要如何取得新的竞争优势,避免“价格战”不再重演,成为了当前快递企业发展的重中之重。
而此前,伴随着电商出海的浪潮,叠加中国加入亚洲最大自贸区RCEP等,快递业的国际化成为了未来发展的大势所趋,“国际化”是快递公司肉眼可见的第二增长曲线。
一方面出于加盟制快递企业纷纷将触角延伸至高端市场,次日达、当日达等承诺背后更需要自主支配航空运力,构建航空网络。而在另一方面,航空货运市场正迎来政策红利期和快速发展期。
如此种种因素之下,先有顺丰,后有圆通,再有京东等民营企业在航空货运领域动作频频,将竞争从“地上”转移到“天上”。
从快到更快,航空货运迎来“三国杀”快递业低价竞争的时代已经过去,未来将是货运航空的时代正成为共识。
一位物流行业的人士表示,快递物流企业真的想在国内、国际市场拥有一席之地,拥有自有航空支队是必须完成的任务。
而这一论断有着更详细和乐观的数据作为支撑:
据国际航空运输协会相关数据显示,与疫情前相比,2021年全球航空货运市场需求增长6.9,同比2020年增幅达到18.7,这也是1990年以来取得的第二大增幅,仅次于2010年的20.6。从创收来看,到2021年底,全球航空货运收入达1.1万亿元人民币,预计2022年维持在近1.07万亿元人民币的水平。
今年7月份,波音发布《全球商业市场展望》,预计未来10年全球航空货运量年均增速为4.3;未来20年全球航空货运量年均增速为4.1;2041年,全球货运周转量达到6000亿吨公里。
事实上,广阔的航空货运市场早就吸引了越来越多的快递企业分一杯羹。
在目前快递企业的航空货运中,主要有自建航空、包机和腹舱三种方式。
以包机和腹仓为例,菜鸟物流瞄准发展迅猛的跨境电商,积极布局东南亚、美洲等跨境物流网络,每月包机240多架包机用于干线运输;
申通快递的跨洲际全货机包机曾从香港飞抵捷克,跨越速运也拥有11架货运包机;三通一达、百世、德邦一直在积极利用航空公司的腹仓资源运送货物。
极兔也紧跟拼多多出海的步伐,杀入航空市场,与海航货运有限公司正式签署战略合作框架协议……
如果以航运资源为划分依据,在航空货运这一业务中,快递公司之间隐约存在着一条清晰的鄙视链——最基础的是散航,即利用客机的腹舱资源,这是大多数快递公司的选择;其次实力强些的,通常选择货机包机,包机首航,常常被视为一家快递公司物流的里程碑;至于自建机场,无疑是最顶端的存在。
目前,已经成立航空公司(自有飞机)的民营公司,除了顺丰和圆通,就是京东。“机队与机场两手抓”成为顺丰速运、圆通速递、京东物流的“标配”。
从2014年开始,顺丰与湖北省共同谋划建设鄂州花湖货运机场,试图与武汉天河客运机场形成“双枢纽”格局,达到1.5小时飞行圈可覆盖包括长三角城市群、珠三角城市群在内的中国五大国家级城市群,涵盖全国90的经济总量,货物有望实现“一日达全国,隔夜达全球”目标;
在飞机的比拼上,“通达系”中有资格跟顺丰站在同一擂台上的,就是圆通。
圆通老板喻渭蛟也是一位狂热的飞机痴迷者。他有一句名言:没有自己飞机的快递公司不是真正的快递公司。
从2009年开始布局航空开始,圆通的“航空梦”就没有停止。2020年6月,圆通蛟龙集团在浙江嘉兴投资的全球航空物流枢纽项目实质性投资落户,并被命名为“东方天地港”,依托该枢纽,圆通试图打造立足长三角、联通全国、辐射全世界的超级共享联运中心和商贸集散中心;
相比之下,京东的起步较晚。2018年,京东首架全货机(包机)成功首航之后,就一直积极布局航空货运。
2021年8月3日,京东以南通兴东国际机场为主运营基地,计划在2025年逐步构建完善的国内航空货运骨干网络,并在国际业务