疫情管控方面,公司在收转运派各个环节涉及的人车货场,均严格按照防疫要求执行:
1,人:上岗需持有“本人核酸检测阴性证明(24-48小时,具体视当地管控要求从严执行) 健康码(动态) 疫苗接种记录”,进入场地逐一测量体温,并对人员佩戴口罩的规范性进行视觉抽查;
2,车:从车辆到达、卸货、发车几个环节分别对车厢外侧、车厢内部进行消杀,专人记录消杀执行情况;
3,货:对每班次进出港快件100消杀,并于4月4日在小程序端上线“防疫控”,记录并向公众展示快件途径场地、车辆的消毒信息;
4,场:每日消杀≥2次,针对不同的网点类型、不同功能区域明确消杀频次及操作要求;
5,国际:国际邮件快件明确首站消杀责任制,执行快件单独静置、国际件操作人员专人专岗、封闭管理的防疫要求,同时利用系统监控快件的执行状态。
五,快递业增量不增收状况改善,竞争转向产品分层和业务创新
e公司:目前包括快递在内的物流行业竞争格局如何?顺丰的护城河主要体现在何处?
甘玲:国内物流行业体量很大,占据中国GDP的15左右,但市场非常分化,顺丰按收入额来看是快递行业体量最大的公司,但实际上以去年营收额来看,不到整个物流市场的2,属于大市场小公司。而国外最大的3至4家快递企业就占了80以上的份额,从这个角度看国内市场的集中度还比较低,空间还很大。
物流行业具有人力密集、资本密集和技术密集三大特点,这决定了行业未来不是普通玩家就能进入的,竞争门槛会越筑越高,已有玩家的护城河也会相对高。顺丰一直在进行前瞻性布局,技术、人员,以及产品的布局早于同行七、八年的时间,除了快递业务,公司在重货(快运)、冷链物流、独立第三方同城配送等细分领域已做到国内行业第一。
e公司:与快递行业其他竞争对手相比,公司主要有哪些竞争优势?
甘玲:快递行业主要细分为两大板块,其中,电商件占据70的市场份额,时效件约占30的份额。电商件基本每家快递公司都有布局,行业普通快递企业主要围绕电商件开展业务,但顺丰时效件和电商件都做。
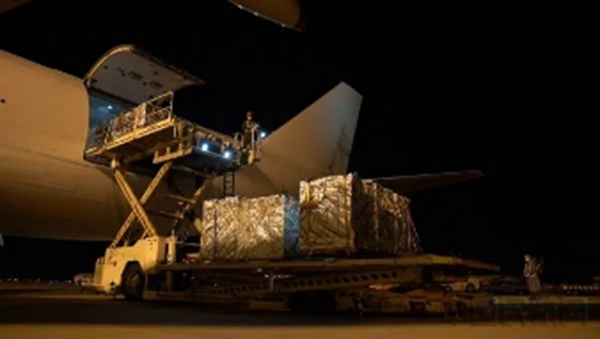
顺丰在时效件上的核心优势主要体现在机队资源、技术系统等方面。尤其是在航空货运上具有先发优势和技术壁垒。货机和飞行员都是稀缺资源,非常抢手。公司十几年前就开始买飞机、培养飞行员,顺丰拥有中国约40的货机,以及500多名飞行员。除了机队资源配置的门槛,航空货运还需要货量的保证,2021年公司国内货量占全国航空货邮运输量的35.5,货量比较稳定,公司每天合作3、4千架次其他航司的飞机,因此在高端时效件上成本可控、时效可保证。
e公司:发票电子化趋势是否会影响顺丰在时效件领域的优势?
甘玲:发票电子化趋势不会影响公司在时效件领域的优势,且时效件覆盖场景增多。其一,电子发票十几年前就出现了,目前仍然有很多使用手签版发票的场景,而且随着经济活动越来越多,复杂度越来越高,现在各公司下设分公司、子公司越来越多,寄递服务越来越多,顺丰纯文件合同类和信用卡类的时效件每年都在增长。
其二,今天顺丰时效件的构成中,接近一半来自于消费品类,比如时令水果的寄递,商务件在时效件的占比已经不大。
其三,时效件的增长驱动因素也不仅局限于商务类和消费类,其内涵可以延展到生活服务、工业生产等方方面面。中国的制造业升级正在发生,我们能够在为客户不断提升效率的过程中实现更好的收益。值得一提的是,在鄂州花湖机场枢纽正式运营后,随着时效件覆盖的城市数量增加,随着当地高端产业集群的出现,均给时效件带来更多的增量。
e公司:您认为2022年全行业的主题词是否也是“稳健”?在价格战停歇的背景下,各大企业比拼的重点将转向哪些方面?
甘玲:政策和监管层面,国家对规范行业竞争和保障快递员群体权益的监管加强,有效遏制了恶性价格战现象,2021年下半年快递单价降幅收窄,行业内多家公司宣布上涨派费,以切实保障末端网点和快递小哥权益,快递业增量不增收的状况有望得到改善。《“十四五”快递业发展规划》也指出,要实现行业更高质量、更有效率、更加公平、更可持续、更为安全的发展。
快递行业的竞争格局还未最终确定,行业竞争更多的转向:1,产品分层,例如通达系加快高端时效件布局相继推出不同产品,而顺丰起家于时效快递服务,在国内市场占据绝对领先地位,建立了末端服务壁垒、高效航空陆运网络;
2,围绕快运、跨境、供应链、近场电商等方面的业务创新,在这方面顺丰具有显著的先发优势,进行了前瞻长远的战略布局,在物流各个细分领域均处于行业领先地位。例如,顺丰快运营收规模连续两年位列中国零担快运行业第一,顺丰冷运连续三年蝉联“中国冷链物流百强榜”第一,顺丰同城已成长为国内规模最大的独立第三方即时配送服务平台。