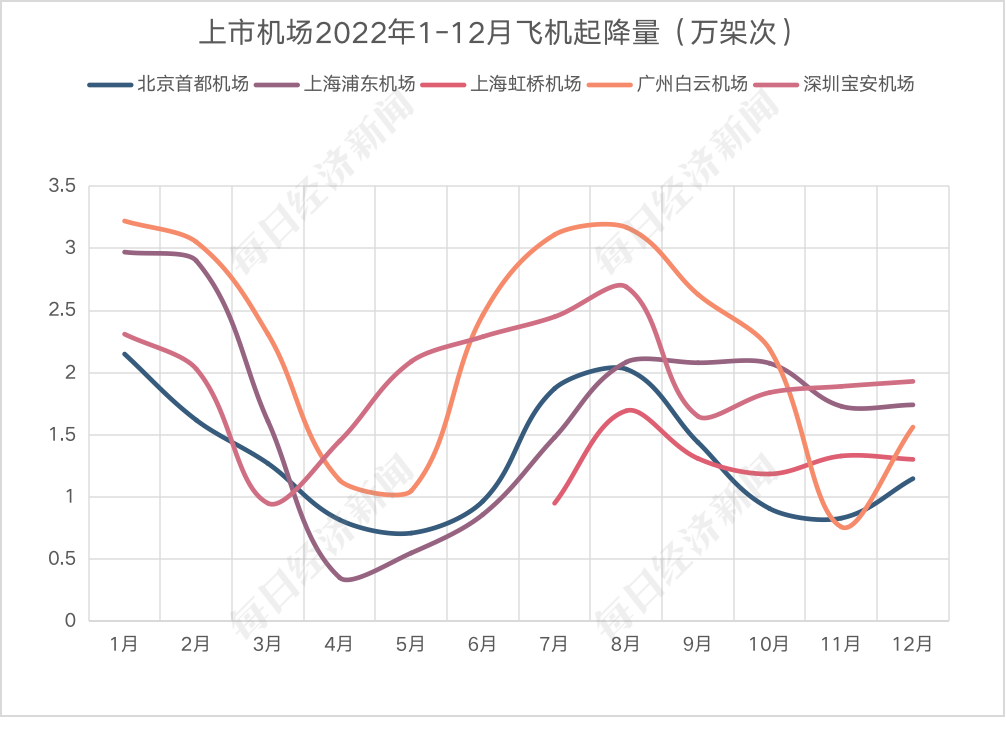
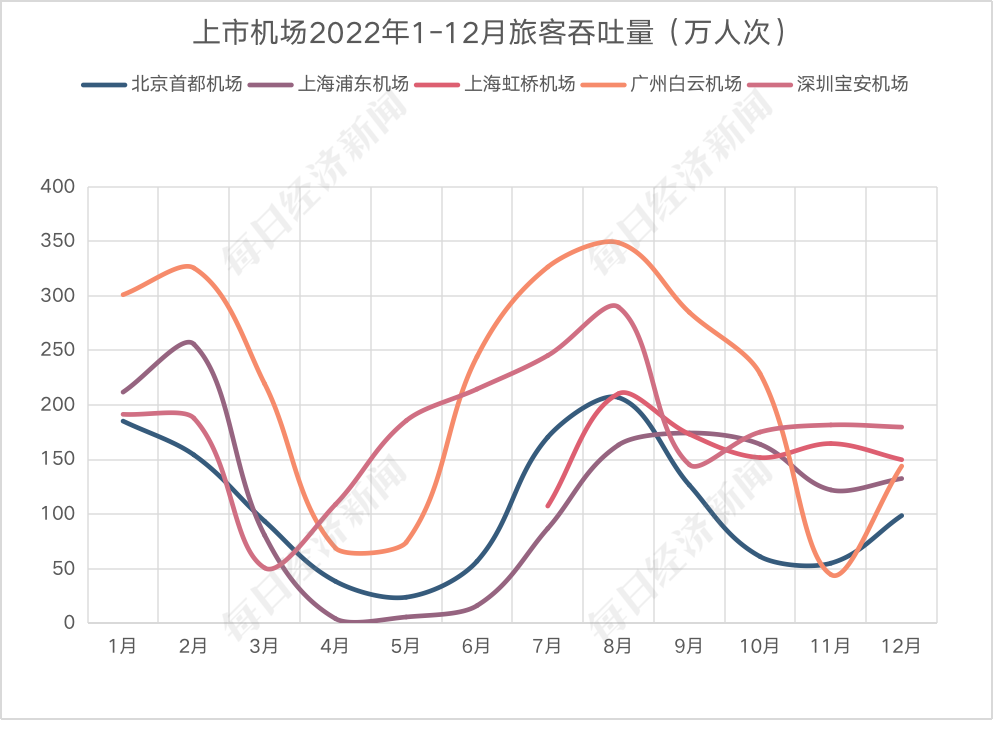
四大上市机场中,广州白云机场2022年继续蝉联最繁忙机场,旅客吞吐量(2611万人次)和飞机起降量(26.66万架次)均排四大上市机场第一(注:上海虹桥机场由于缺少2022年上半年营运数据,未纳入此次排名之中)。其余三家上市机场方面,无论是按旅客吞吐量还是按飞机起降量排名,由高到低均分别为深圳宝安机场、上海浦东机场、北京首都机场。
相比上一年度(2021年)排名,广深两场各自维持了第一、二名的位次,第三、四名则发生翻转,上海浦东机场从第四名上升至第三名,北京首都机场从第三名滑落至第四名。以旅客吞吐量为例,2022年北京首都机场实现1271.9万人次,同上海浦东机场相差约145.89万人次,约为广州白云机场旅客吞吐量的一半。
数据来源:上市公司公告,记者制图
数据来源:上市公司公告,记者制图
从月度变化来看,五大机场的飞机起降量和旅客吞吐量走势基本匹配。其中,开年前两月及暑期7、8月是机场全年的营运数据高峰,显现出春运和暑运期间对航空客运的提振效应。其余时间内,受2022年国内多地疫情影响,五大机场运营指标波动明显,其中,3月~5月和11月,四大上市机场普遍出现起降架次和旅客吞吐量的低谷。
一荣俱荣,一损俱损。民航业的整体市场行情及疫情形势对五大机场均有影响,这在五大机场基本一致的营运数据变化趋势中也有所体现。
2022年,广州白云机场在大部分时间里均保持了旅客吞吐量榜首的位置,但也并非每个月都领先。4月、5月、11月、12月,深圳宝安机场的旅客吞吐量均超过广州白云机场位居第一,这与当时广州当地出现疫情不无关系。同样因为疫情的缘故,上海浦东机场在年初营运高峰之后,遭遇持续3个月的低迷,期间浦东机场旅客吞吐量排名从四大机场第二降至垫底。
总体来看,各大机场去年下半年的营运表现比上半年平稳一些,但整体维持在低位徘徊,全年营运数据同比2021年继续下滑。以旅客吞吐量为例,广州白云机场、深圳宝安机场、北京首都机场、上海浦东机场的同比降幅分别达到35.14、40.69、55.98、61.03。直至去年12月全国“新十条”发布,旅客出行信心得到提振,机场航班起降量和旅客吞吐量复苏劲头初显。
机队盘点:引进飞机力度明显收缩2022年,民航业在运力配置上呈现出明显特点——谨慎扩张,降本节流。从总机队规模来看,六大上市航司去年合计净增加56架飞机,而2021年净增加97架,可见航司引进飞机的力度大幅度收缩,对扩张更为克制。
分航司来看,南方航空作为国内机队规模最大的航司,2022年净增加16架飞机,具体为增加4架A350、10架A320、1架B777、8架ARJ21,减少3架A380、2架B747、2架B737。
中国东航是2022年引进飞机最多的上市航司,净增加23架飞机,具体为增加4架A350、14架A320、10架ARJ21、1架C919,减少6架B737。
中国国航净增加16架飞机,具体为增加7架A350、8架ARJ21、11架A321NEO、9架A320NEO,减少12架B737、4架A330、3架A319。
春秋航空净增加3架飞机,具体为增加4架A320NEO,减少1架A320CEO。吉祥航空的机队数量较上年未发生变化,但机队结构改变,增加1架B737,减少1架A320。值得一提的是,海航控股逆势缩小机队,净减少2架飞机,具体为增加1架A320,减少3架B737。
从上述机型变动情况来看,上市航司最热衷于引进的是A320系列(包括A319、A320及A321)飞机,主要退出的机型是B737。
值得一提的是,南方航空作为国内唯一运营有“空中巨无霸”A380的航司。由于航权限制和运营成本过高,南方航空去年已经开始着力退出A380,全年退出3架。截至目前,南方航空剩余2架A380也结束使命,国内再无A380。这也符合2022年民航业“勒紧腰带”的主旋律。
与此同时,国产飞机编队也逐渐扩大,南方航空、中国东航、中国国航2022年引进国产支线客机ARJ21的数量分别为8架、10架、8架,合计26架,是2021年引进数量(14架)的近两倍。
此外,中国东航在2022年首次引进国产大飞机C919,成为第一个运营C919的航司。根据2021年3月中国东航与中国商飞签署的C919大型客机购机合同,首批引进数量为5架。2022年,中国东航引进1架C919。根据公告,剩余4架C919将在2023年年内全部引进。
热门航线盘点:十大航线中深圳占五席根据航班管家数据,2022年航班量排名前十的航线(均为往返,下同)中,航班量最高的为广州白云-杭州萧山航线,总航班量达到13098架次。其次为上海虹桥-深圳宝安航线,总航班量为13055架次,与第一名相差无几。
从城市来看,十大航线中以深圳为出发地或目的地的航线就有5条,分别为上海虹桥-深圳宝安、杭州萧山-深圳宝安、重庆江北-深圳宝安、成都双流-深圳宝安、昆明长水-深圳宝安。另外,以广州为出发地或目的地的航线有4条,与上海相关的航线则有3条。
从航班量来看,这十大航线相比2021年的航班量出现不同程度的下滑,有两条航线(北京首都-上海虹桥、广州白云-上海虹桥)航班量降幅过半。昆明长水-深圳宝安航线降幅较小,仅为7.08。
若对比2019年数据,这十大航线均未能恢复到疫情前水平,恢复率最高的为昆明长水-深圳宝安,为85.16,恢复超过八成。恢复率最低的为北京首都-上海虹桥,为37.16,也就是说航班量不及疫情前的四成。
航空服务盘点:南航投诉受理量升至首位通过民航局每月公布的公共航空运输旅客服务投诉情况的通报,可以一窥国内各航司及机场的服务水平。截至发稿,民航局已公布了2022年前11个月的投诉情况,12月投诉情况尚未公布。
从投诉总数来看,1月~11月国内航司共受理旅客投诉约10.4万件,国内机场共受理旅客投诉2905次。其中,对国内航司的投诉高峰出现在2022年9月,投诉受理量达到12201件,对国内机场的投诉高峰出现在2022年7月,投诉受理量达到365件;二者投诉受理量最少的月份均为2022年4月,投诉受理量分别为6268次和145次。
数据来源:民航局官网,记者制图
数据来源:民航局官网,记者制图
分投诉类型来看,对国内航司投诉最多的是不正常航班服务,投诉数量达到5.54万件,其次为票务服务投诉约1.77万件,疫情相关投诉排在第三,约为1.51万件,这三类投诉合计占比达到84.77。对国内机场投诉最多的是机场商户服务,达到804次,其次为办理乘机手续与登机投诉656次、航站楼基本服务投诉379次,机场受理的疫情相关投诉共75件。
从经营主体来看,被投诉最多的国内航司为中国南方航空股份有限公司,投诉数量达到约2.19万件,其次为中国东方航空股份有限公司9855件、四川航空股份有限公司6914件、中国国际航空股份有限公司5906件,南方航空一家航司受理的投诉量几乎与其后三家航司累计的投诉量相当。
主流航司因承运旅客基数大,投诉受理量也相应较多,但相比上一年度同期(2021年前11月)排名,“三大航”里,东航及国航的投诉受理量及排名均有所下滑,南航的投诉受理量则大幅增长,投诉受理量排名从2021年同期的第二位跃升至2022年的第一位。
被投诉最多的机场为沈阳桃仙国际机场,投诉数量为132次,其次为杭州萧山国际机场91件、昆明长水国际机场89件。同上一年度(2021年)相比,投诉受理量排名前十的机场中,亦出现不少新的身影,例如投运不久的成都天府国际机场排在第6位,达到67件,上海浦东国际机场排在第9位,达到65件。
市值盘点:上海机场市值领涨,全年涨幅59.622022年,二级市场上民航板块呈,既有空难阴影、疫情反复、油价上涨、业绩下滑等不利因素冲击资本市场,也有纾困政策、行业整合等利好消息提振市场信心。总体来看,受益于2022年末防疫政策调整,民航板块主要股票均在去年年底迎来一波上涨。
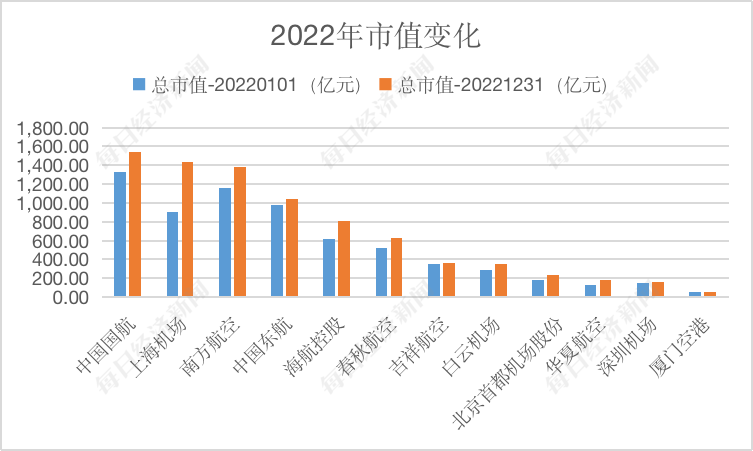
Wind数据显示,截至2022年12月31日,12家航司、机场股市值相比2022年年初均有所上升。其中,中国国航、上海机场、南方航空、中国东航市值均达到千亿元以上,分别为1539.63亿元、1436.10亿元、1377.19亿元、1043.76亿元,相比上一年度(2021年)增加了2家千亿市值航空股。
数据来源:Wind,记者制图
上海机场是市值变动比例最大的一家公司,到2022年年底市值增长了536.41亿元,涨幅达到59.62。其中,上海机场资产重组落地是助推公司市值攀升的主要动因之一。
2021年6月,上海机场集团全面启动资产重组工作,计划将虹桥公司100股权、物流公司100股权以及浦东第四跑道注入上海机场,历时一年多,终于在2022年7月完成资产交割。这场资产重组有利于解决浦东、虹桥两场持续已久的同业竞争问题,同时注入盈利能力较好的航空延伸业务,推升公司市值登上新的台阶。
除此之外,华夏航空、北京首都机场股份、海航控股的市值增长表现也比较突出,涨幅分别达到38.42、30.79和30.00。
从市场预期来看,伴随防疫政策调整,航旅市场“回暖”趋势较为明显。尽管2023年春运尚未结束,但民航业在春节假期的运营数据已捷报频传。据航旅纵横数据,春节假期,国内民航旅客量超880万,比去年同期增长近78;国内航司的出入境旅客量超14万,约为去年春节同期的5.3倍。营运数据反映到资本市场上,1月以来,12家航司、机场股大都保持了股价平稳运行。
2022年民航十大新闻盘点1、“3·21”东航MU5735航班发生飞行事故
2022年3月21日,东航MU5735航班客机在广西梧州藤县发生事故,并引发山火。机上共有旅客123名(无外籍旅客),机组人员9名(飞行员3名,乘务员5名,安全员1名)。经过6天全力搜救,事故应急处置指挥部确认,该航班上人员已全部遇